
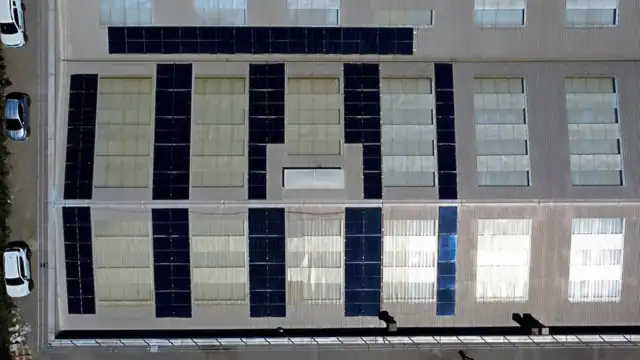
Questa guida approfondisce la misura principale descritta nella pagina incentivi fotovoltaico imprese. Si collega anche alle guide su rientro dell'investimento e confronto dei preventivi.
Cos'è, in parole semplici
Quando un'azienda compra un bene strumentale, ne deduce il costo dalle imposte un po' alla volta, con l'ammortamento. Con l'iperammortamento il costo "fiscale" viene maggiorato: invece di dedurre 100, deduci 280 (con la maggiorazione del 180%). La maggiorazione vale solo per le imposte sui redditi (IRES o IRPEF) e si applica alle quote di ammortamento e ai canoni di leasing. Non è un credito d'imposta da usare in compensazione con l'F24.
Secondo il MIMIT, l'iperammortamento sostituisce i crediti d'imposta Transizione 4.0 e 5.0: chi legge ancora articoli sul "credito 5.0 per il fotovoltaico" sta leggendo regole superate per i nuovi investimenti.
Chi può usarlo
Tutte le imprese residenti in Italia e le stabili organizzazioni di soggetti non residenti, indipendentemente da forma giuridica, settore, dimensione e regime fiscale. Attenzione però: il vantaggio esiste solo se c'è un reddito d'impresa su cui dedurre. Per un'azienda in perdita strutturale, o per un'azienda agricola con reddito determinato su base catastale, il beneficio può essere ridotto o nullo.
Quanto vale
| Quota di investimento | Maggiorazione |
|---|---|
| fino a 2,5 milioni di euro | 180% |
| oltre 2,5 e fino a 10 milioni | 100% |
| oltre 10 e fino a 20 milioni | 50% |
Esempio di calcolo (da far validare al commercialista)
Per ogni 100.000 euro di investimento ammissibile, la maggiorazione del 180% aggiunge 180.000 euro di costi deducibili rispetto all'ammortamento normale. Con l'aliquota IRES ordinaria del 24%, il minor carico d'imposta teorico dovuto alla sola maggiorazione è 180.000 × 24% = 43.200 euro, distribuito negli anni di ammortamento o di durata del leasing. Si aggiunge al risparmio ordinario dato dall'ammortamento del costo. Il valore reale dipende da utili, aliquota effettiva e tempi: è un calcolo che va fatto sul bilancio della tua azienda.
Cosa rientra per il fotovoltaico
- beni materiali nuovi per l'autoproduzione di energia da fonti rinnovabili destinata all'autoconsumo, anche a distanza;
- i sistemi di accumulo collegati;
- vincolo di dimensionamento: l'impianto non può superare il 105% del fabbisogno energetico della struttura produttiva, calcolato sui consumi medi annui dell'esercizio precedente.
Per i requisiti tecnici di dettaglio sui componenti e sulle spese ammissibili fanno fede il decreto interministeriale MIMIT del 2026-05-07 e i modelli del GSE: li verifichiamo in fase di progetto, prima di firmare.
I passaggi sulla piattaforma GSE
- Prenotazione dell'agevolazione sulla piattaforma GSE (operativa dal 2026-06-12), con i modelli standard.
- Comunicazione di conferma, legata al 20% dell'investimento (operativa dal 2026-07-21).
- Comunicazione di completamento a investimento concluso (operativa dal 2026-10-15), da inviare comunque entro il 2028-11-15, senza beni diversi né importi superiori a quelli della conferma.
Servono una perizia tecnica asseverata e una certificazione contabile. Per questo conviene impostare il progetto fin dall'inizio con documentazione completa: schede dei componenti, calcolo del fabbisogno, fatture con i riferimenti normativi.
Gli errori da evitare
- Sovradimensionare: oltre il 105% del fabbisogno si perde l'accesso. Il fabbisogno si calcola sui consumi dell'esercizio precedente, non su previsioni future.
- Partire senza prenotazione: segui l'ordine dei passaggi e i termini del GSE.
- Dimenticare la perizia: va prevista nel budget e nei tempi.
- Confondere con il vecchio credito 5.0: le regole sono diverse, a partire dalla natura del beneficio.
Riferimenti normativi
- Legge 30 dicembre 2025, n. 199 (legge di bilancio 2026), art. 1, commi 427-436;
- Decreto-legge 27 marzo 2026, n. 38, convertito dalla legge 22 maggio 2026, n. 88;
- Decreto interministeriale MIMIT 7 maggio 2026 (modalità attuative);
- Decreti direttoriali del 10 giugno, 20 luglio e 14 ottobre 2026 (termini e modelli delle comunicazioni).
Chiedi un preventivo gratuito per la tua azienda
Rispondiamo con un'analisi su misura dei tuoi consumi e del tuo tetto. Nessun impegno.
Domande frequenti
L'iperammortamento è un credito d'imposta?
No. È una maggiorazione del costo del bene che vale ai fini delle imposte sui redditi, per le quote di ammortamento e i canoni di leasing. Non si compensa in F24.
Fino a quando si può usare per il fotovoltaico?
Per gli investimenti effettuati dal 2026-01-01 al 2028-09-30, con la comunicazione di completamento sulla piattaforma GSE entro il 2028-11-15.
L'impianto può essere grande quanto voglio?
No: non può superare il 105% del fabbisogno energetico della struttura produttiva, calcolato sui consumi medi annui dell'esercizio precedente.
Le batterie sono comprese?
Sì, i sistemi di accumulo collegati all'impianto per l'autoconsumo rientrano tra i beni agevolabili.
Vale anche con il leasing?
Sì, secondo il MIMIT la maggiorazione si applica anche ai canoni di leasing.
Quanto si risparmia davvero?
Per ogni 100.000 euro investiti, la maggiorazione del 180% con IRES al 24% vale in teoria 43.200 euro di minori imposte nel periodo di ammortamento. Il valore effettivo dipende dal bilancio: fallo calcolare al commercialista.